


Actualités & Salons
Dernières actualités de l’usine, tendances du secteur & informations sur les salons internationaux
Comment estimer le retour sur investissement d’une défonceuse CNC ATC pour la fabrication de meubles
Une défonceuse CNC ATC destinée à la fabrication de meubles peut offrir un retour sur investissement intéressant lorsqu’elle supprime une contrainte de production mesurable, réduit les coûts d’exploitation décaissés ou permet de rapatrier en interne des opérations sous-traitées. L’estimation est beaucoup moins fiable lorsqu’elle repose sur la vente de chaque heure de capacité supplémentaire ou considère que tout le temps opérateur économisé se traduit par une baisse de la masse salariale.
Pour obtenir une approbation financière, commencez par calculer le montant total des décaissements nécessaires à la mise en production de la machine, puis comparez-le à l’amélioration mensuelle de trésorerie par rapport à une solution de remplacement réaliste. Fondez le calcul sur les travaux de fabrication de meubles que l’entreprise prévoit de réaliser, en tenant compte de la composition des matériaux, des tailles de lots, des exigences d’usinage et de la capacité des opérations en aval. Une amélioration annoncée de la vitesse de coupe ne suffit pas, à elle seule, à établir le retour sur investissement.
Définir la comparaison avant de calculer les économies
La première décision consiste à déterminer avec quelle solution l’investissement proposé sera comparé. Conserver le processus de production existant, remplacer une machine usée, acheter une défonceuse à changement d’outils manuel ou continuer à sous-traiter l’usinage des panneaux constituent des références financières différentes.
Si l’atelier peut continuer à utiliser son équipement actuel, l’investissement doit se justifier par des améliorations par rapport à ce processus. Si le remplacement est inévitable, comparez l’option ATC à une solution de remplacement crédible. Cette comparaison différentielle peut conduire à une décision différente de celle d’un calcul qui impute le prix d’achat total aux avantages du changement automatique d’outils.
Par exemple, une optimisation de l’imbrication peut découler d’un nouveau logiciel, tandis que la réduction du temps de réglage peut être due au changement automatique d’outils. Ces deux avantages peuvent être intégrés au dossier économique de l’installation complète. Toutefois, lors de la comparaison de deux machines utilisant le même logiciel, aucun de ces avantages ne doit être attribué automatiquement et intégralement à la fonction ATC.
Définissez tout aussi soigneusement le périmètre de production. Une défonceuse à panneaux avec imbrication peut découper les côtés de meubles, les étagères, les séparations et les éléments de perçage en face adaptés, dans les limites de sa configuration. Le perçage des chants, le plaquage des chants, l’assemblage et la finition peuvent rester des opérations distinctes. Les économies doivent correspondre aux opérations réellement transférées sur la machine.
Établir le coût total de l’investissement installé
Le prix de la machine indiqué par le fournisseur ne représente qu’une partie du besoin de trésorerie initial. Établissez un budget d’installation détaillé comprenant :
- La machine, les options choisies, les porte-outils, les outils de coupe initiaux et les accessoires de maintien des pièces.
- Le transport, l’assurance, le déchargement, la mise en place ainsi que les droits d’importation ou taxes applicables non récupérables.
- Les travaux électriques, l’alimentation en air comprimé, l’aspiration, l’équipement de vide et les éventuels aménagements nécessaires des locaux.
- Les logiciels de CAO/FAO ou d’imbrication, le travail sur le postprocesseur, la configuration de la bibliothèque de meubles et l’intégration aux processus de conception existants.
- La mise en service, la formation, les matériaux d’essai et les coûts de trésorerie liés aux interruptions de production pendant l’installation.
- Le fonds de roulement supplémentaire nécessaire si l’augmentation de la production exige davantage de panneaux en stock ou d’en-cours de production.
Distinguez les taxes récupérables des coûts définitifs, tout en tenant compte des besoins de financement temporaires. Si une machine existante doit être vendue, indiquez explicitement le produit net attendu et son échéance. Ne réduisez pas l’investissement en vous fondant sur une valeur de revente optimiste et non étayée.
Pour un calcul simple du délai de récupération du projet, utilisez l’investissement décaissé pour l’installation et les avantages opérationnels en trésorerie avant financement. Évaluez séparément les remboursements d’emprunt et la liquidité. Comptabiliser le coût d’achat total dès le départ, puis déduire le principal de l’emprunt des avantages opérationnels reviendrait à compter deux fois le même coût d’investissement.
Convertir les améliorations de production en avantages de trésorerie
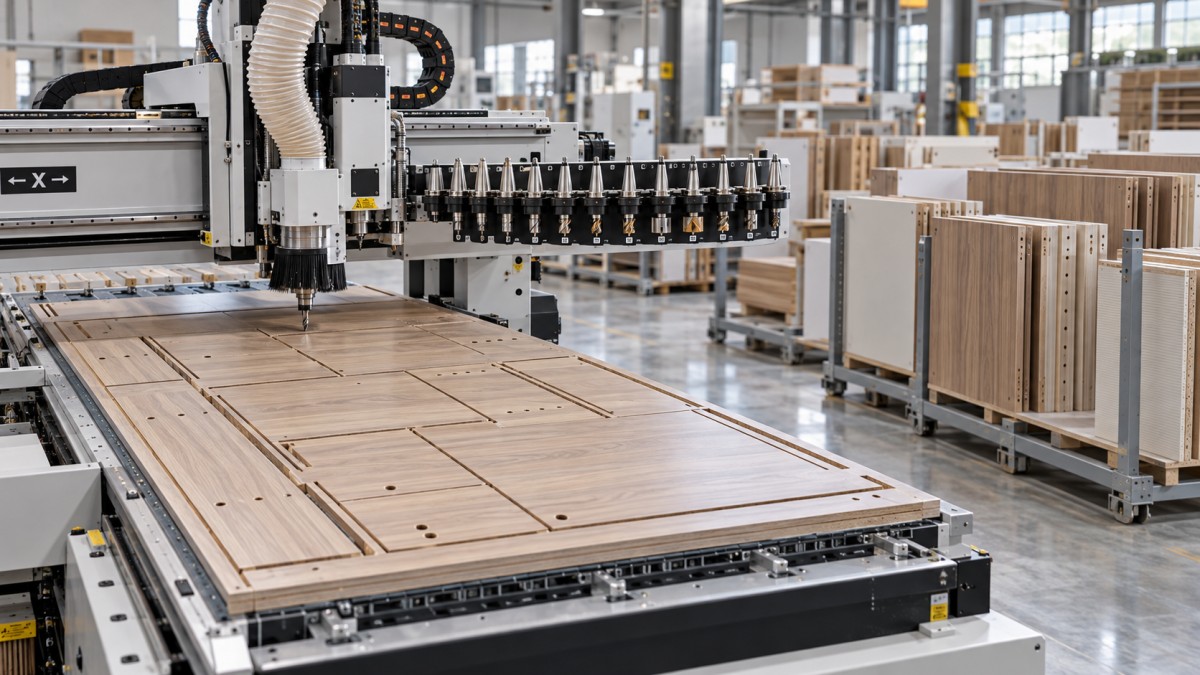
Le changement automatique d’outils présente un intérêt financier maximal lorsque la gamme de travaux nécessite plusieurs outils et que les changements manuels prennent beaucoup de temps. Un programme de meubles comportant du profilage, du perçage et des rainures offre une possibilité différente d’une série de production utilisant un seul outil de coupe du début à la fin. Mesurez un échantillon représentatif de travaux au lieu d’extrapoler à partir de la démonstration la plus favorable.
Enregistrez l’ensemble du cycle de production : préparation du programme, chargement du panneau, positionnement, usinage, changements d’outils, déchargement, identification des pièces et interruptions. Tenez compte de l’entretien de la table martyre, du remplacement des outils de coupe et du nettoyage courant dans l’estimation du temps disponible. Un cycle de broche plus rapide peut avoir peu d’effet sur la production quotidienne si l’opérateur ne peut pas décharger et recharger la table assez vite.
Ne comptabiliser les économies de main-d’œuvre que si elles entraînent une baisse des dépenses
Le temps de travail libéré et les économies de main-d’œuvre en trésorerie sont deux mesures différentes. Si un opérateur passe moins d’heures à usiner, mais conserve le même horaire rémunéré, l’économie immédiate sur la masse salariale peut être nulle. Le temps libéré a néanmoins de la valeur s’il permet d’augmenter une production rentable ou d’éviter un recrutement futur documenté.
Les économies de trésorerie sont plus faciles à justifier lorsque l’investissement réduit les heures supplémentaires, le recours à du personnel intérimaire, l’usinage sous-traité ou les heures rémunérées qui seront effectivement supprimées. Appliquez le coût de main-d’œuvre évitable pertinent, y compris les charges patronales qui varient avec ces heures. N’appliquez pas un taux horaire entièrement imputé qui comprend des frais généraux qui subsisteront après l’installation.
Lorsqu’un opérateur est affecté à l’assemblage et contribue à augmenter les expéditions, valorisez cette évolution au moyen de la marge contributive qui en résulte. Ajouter une économie de main-d’œuvre distincte pour ces mêmes heures surestimerait l’avantage.
Mesurer les économies de matériaux sur la base d’une production comparable
Une meilleure imbrication, moins d’erreurs d’usinage et une fabrication plus régulière des pièces peuvent réduire la consommation de panneaux. Établissez la référence à partir des données d’achat et de production, en tenant compte de manière appropriée des variations de stock et des chutes réutilisables. Comparez la matière consommée par unité de production équivalente, plutôt que des pourcentages de rebut calculés pour des gammes de meubles différentes.
Le sens du fil, les exigences d’appariement, les dimensions des panneaux, les épaisseurs de matériau, les petits lots et la gestion des chutes ont tous une incidence sur le rendement réalisable. Une imbrication dense présentée en démonstration ne reflète pas nécessairement les commandes de l’atelier. Validez les améliorations proposées à partir de fichiers de meubles représentatifs et des règles d’imbrication réellement nécessaires à l’entreprise.
Évaluez le matériau évité à son coût d’achat pertinent. Si la réduction des panneaux endommagés diminue également le travail de reprise, comptabilisez séparément la main-d’œuvre évitable, en vérifiant qu’elle n’est pas déjà incluse dans l’estimation des économies de main-d’œuvre.
Valoriser la production supplémentaire selon la marge contributive, dans la limite de la demande
Une capacité machine supplémentaire n’est rentable que si l’entreprise peut la convertir en expéditions profitables. Évaluez trois limites : la demande des clients, la capacité de la défonceuse dans des conditions d’exploitation réalistes et la capacité des étapes de production restantes. Le volume supplémentaire est déterminé par la limite la plus contraignante.
Une défonceuse peut libérer davantage de pièces alors que le plaquage des chants ou l’assemblage fonctionne déjà à pleine capacité. Dans ce cas, l’investissement pourrait augmenter les en-cours de production sans accroître les ventes. Tout équipement, main-d’œuvre ou poste supplémentaire nécessaire en aval doit figurer dans la comparaison financière.
Pour les ventes supplémentaires, utilisez la marge contributive incrémentale : le chiffre d’affaires diminué des coûts engagés pour produire et livrer ces commandes. Ceux-ci peuvent comprendre les panneaux, la quincaillerie, les opérations sous-traitées, la main-d’œuvre variable, l’emballage et la livraison. Le chiffre d’affaires seul ne constitue pas un avantage en matière de récupération de l’investissement.
Les économies liées à la sous-traitance évitée demandent une attention similaire. Déduisez des frais de fournisseur supprimés les nouveaux coûts de matériaux, d’outillage, de main-d’œuvre et d’exploitation internes. Distinguez ces économies des avantages liés aux ventes supplémentaires, sauf si les volumes concernés sont clairement différents.
Calculer le délai de récupération à l’aide d’un rapprochement mensuel de trésorerie transparent
Le calcul de base est simple :
Avantage net mensuel en trésorerie = coûts d’exploitation évitables + marge contributive des expéditions supplémentaires − coûts d’exploitation supplémentaires.
Délai de récupération simple en mois = investissement net initial en trésorerie ÷ avantage net mensuel stable en trésorerie.
La seconde formule convient lorsque les avantages commencent rapidement et restent relativement stables. Si l’installation, la formation ou la demande saisonnière modifie le résultat mensuel, calculez plutôt les flux de trésorerie cumulés. Le délai de récupération est atteint lorsque les avantages nets cumulés couvrent l’investissement initial.
Considérez la proposition hypothétique suivante. Ces chiffres illustrent le calcul ; ils ne constituent ni une indication de prix de machine ni une prévision de performance :
- Investissement installé, fonds de roulement initial compris : $144,000.
- Heures supplémentaires et usinage sous-traité évités, nets des coûts directs de remplacement : $2,400 par mois.
- Réduction de la consommation de panneaux à production comparable : $1,200 par mois.
- Marge contributive des expéditions supplémentaires de meubles : $2,600 par mois.
- Coûts d’exploitation récurrents supplémentaires : $1,400 par mois.
L’avantage mensuel stable s’élève à $2,400 + $1,200 + $2,600 − $1,400 = $4,800. Le délai de récupération simple est donc de $144,000 ÷ $4,800 = 30 mois.
La provision pour coûts d’exploitation supplémentaires doit couvrir l’augmentation pertinente de la consommation d’électricité, de vide et d’aspiration, d’air comprimé, d’outils de coupe, de service des outils, de panneaux martyrs, d’abonnements logiciels, de maintenance et d’assistance. N’incluez que les coûts supplémentaires et ne comptabilisez chaque dépense qu’une seule fois. Dans cet exemple, les coûts directs de remplacement déjà déduits des économies de sous-traitance ne doivent pas également figurer dans la provision pour coûts récurrents.
Tenez maintenant compte de la montée en régime. Supposons que les avantages nets soient nuls au premier mois, s’élèvent à $2,400 au deuxième mois et à $3,600 au troisième, puis atteignent $4,800 à partir du quatrième mois. Les trois premiers mois permettent de récupérer $6,000. Les $138,000 restants nécessitent 28.75 mois supplémentaires, portant le délai de récupération à environ 31.8 mois.
Utilisez des conventions de calendrier cohérentes. Un modèle qui démarre à la mise en production de la machine peut masquer la période entre le versement d’un acompte et la réception des premiers avantages opérationnels. Pour l’approbation, le calendrier de trésorerie doit présenter les paiements d’achat, la mise en service, la montée en régime et les encaissements d’exploitation sur une même chronologie.
Tester les hypothèses susceptibles de modifier la décision
Une analyse de sensibilité utile commence par remettre en question les avantages les plus incertains. Pour un atelier de meubles disposant de capacité excédentaire et d’un carnet de commandes irrégulier, les ventes supplémentaires peuvent être l’hypothèse la moins solide. Pour un atelier qui remplace un usinage sous-traité coûteux et dispose d’une charge de travail établie, les économies de sous-traitance peuvent être plus fiables.
Dans l’exemple illustratif, supprimer la marge contributive mensuelle de $2,600 liée aux expéditions supplémentaires laisse un avantage net mensuel de $2,200. Le délai de récupération à régime stable passe à environ 65.5 mois, sans tenir compte de la montée en régime. Cet écart indique à la personne chargée de l’approbation dans quelle mesure la proposition dépend de la croissance.
Élaborez un scénario défavorable reposant sur une situation d’exploitation cohérente. Une baisse de la demande peut réduire les économies d’heures supplémentaires ainsi que la marge contributive des ventes supplémentaires ; elle peut également diminuer les coûts variables d’exploitation. Évitez de modifier un poste tout en supposant que tous les postes associés restent fixes. Maintenez dans le modèle les frais logiciels, les engagements de service et les autres coûts qui subsistent même à un taux d’utilisation inférieur.
L’objectif de récupération peut également être traduit en seuil d’approbation pratique. Récupérer un investissement de $144,000 en 36 mois exige un avantage net moyen de $4,000 par mois sur cette période. Un manque à gagner pendant la montée en régime signifie que les mois suivants doivent dépasser cette moyenne. Les responsables de la production et des ventes peuvent alors évaluer si les heures, les économies de matériaux et les expéditions requises sont réalisables.
Avant l’approbation, le dossier doit comprendre un budget traçable du coût d’installation, une comparaison de production fondée sur des travaux représentatifs de fabrication de meubles, des éléments probants concernant les dépenses évitables et un modèle mensuel de trésorerie intégrant un scénario défavorable crédible. Les démonstrations du fournisseur sont particulièrement utiles lorsqu’elles mettent à l’essai l’outillage proposé, les fichiers réels, la méthode de manutention et la qualité requise des pièces.
Le délai de récupération simple mesure la rapidité du remboursement et l’exposition aux hypothèses incertaines. Il ne tient pas compte de la valeur totale des avantages après récupération ni de la valeur temporelle de l’argent. Lorsque l’investissement est important, évaluez également les flux de trésorerie actualisés, en utilisant le taux d’actualisation choisi par l’organisation et un traitement cohérent des taxes et de la valeur résiduelle.
La décision d’approbation doit finalement reposer sur des conditions observables : quelles dépenses cesseront, quelles commandes pourront être expédiées, ce que le processus de production complet peut traiter et à quel moment ces changements se traduiront dans les comptes de trésorerie. Si l’investissement dépend de la croissance, indiquez clairement la croissance requise. Si les travaux existants justifient le rendement, présentez les données qui le démontrent.
Envoyez votre demande
Nous sommes ouverts à toute collaboration et nous développerons nos activités avec vous.