


Actualités & Salons
Dernières actualités de l’usine, tendances du secteur & informations sur les salons internationaux
Coût des équipements de menuiserie : budgétiser au-delà du prix d’achat de la machine
Un devis compétitif pour une machine peut donner l’impression que la décision d’achat est simple, jusqu’à l’arrivée des factures restantes. Le transport, le dédouanement, les travaux électriques, l’outillage, l’installation et la formation des opérateurs peuvent tous modifier l’investissement nécessaire avant que le premier panneau commercialisable ne sorte de la machine. Pour les équipes achats, comprendre le coût des équipements de menuiserie signifie budgéter la mise en production, et pas seulement obtenir un prix d’achat attractif.
La question la plus difficile est de savoir ce qui se passe ensuite. Une machine moins chère au départ peut nécessiter davantage de temps de réglage, consommer plus d’outillage ou immobiliser la production en attendant des pièces de rechange. Un budget réaliste relie les coûts d’acquisition aux conditions quotidiennes d’exploitation, afin que les équipes achats, finance et production disposent d’une base commune de comparaison.
Commencez par définir le besoin de production, et non par le devis
Avant de demander des prix, définissez ce que l’équipement doit produire. « Une scie pour la fabrication de meubles » laisse trop de place à l’interprétation. Les dimensions des panneaux, les types de matériaux, la qualité de chant requise, la taille des lots, les horaires de travail et la fréquence des changements de série influent tous sur la configuration offrant le meilleur rapport qualité-prix.
Un atelier qui traite des commandes personnalisées variées peut tirer davantage profit de réglages simples et d’un fonctionnement flexible que d’une automatisation avancée. Une usine qui traite des lots répétitifs peut justifier un investissement initial plus élevé si le positionnement automatisé réduit les tâches de réglage récurrentes. Aucune de ces approches n’est intrinsèquement moins coûteuse ; le bon choix dépend du profil de production.
Transmettez aux fournisseurs un cahier des besoins écrit comprenant :
- Matériaux et dimensions : dimensions courantes et maximales des pièces, épaisseurs et combinaisons de matériaux.
- Objectifs de production : production commercialisable requise par poste, en tenant compte du chargement, des réglages et du déchargement.
- Exigences de qualité : tolérances dimensionnelles, état de surface et niveaux acceptables d’éclats ou de retouches.
- Conditions d’exploitation : alimentation électrique disponible, infrastructure d’aspiration, espace au sol et expérience des opérateurs.
Cela évite une erreur budgétaire fréquente : comparer une machine de base à une solution prête à produire comme s’il s’agissait d’offres équivalentes.
Établissez le budget du coût des équipements de menuiserie en trois catégories
En répartissant l’investissement entre l’acquisition, la mise en production et les coûts récurrents de possession, il est plus facile de repérer les omissions. Cela permet également de déterminer à quel moment les fonds seront nécessaires.
Lorsque la réglementation locale permet la récupération des taxes, distinguez-les des coûts définitifs. Elles peuvent néanmoins entraîner un besoin de trésorerie, même si elles ne constituent pas, au final, une dépense. Votre équipe financière ou votre conseiller en douane devrait en confirmer le traitement, plutôt que de s’appuyer sur une estimation générale du fournisseur.
Le prix livré n’est pas nécessairement le prix installé
Un devis indiqué comme « transport compris » peut ne couvrir qu’une partie du trajet avant que la machine n’atteigne son emplacement d’exploitation. Vérifiez si le prix comprend les frais du terminal de destination, le courtage en douane, la livraison locale, le déchargement et le déplacement de la machine à l’intérieur du bâtiment.
Demandez la règle Incoterms applicable, sa version et le lieu désigné. Ces éléments définissent des responsabilités importantes et le transfert des risques, mais ils ne remplacent pas une description détaillée des travaux d’installation et ne règlent pas automatiquement tous les frais à destination.
Pour les machines de menuiserie importées, les dimensions d’emballage et le poids brut comptent autant que l’encombrement de la machine. Ils influent sur les modalités de transport, les besoins de levage et l’accès au site. Les retards dus à des documents manquants ou à l’indisponibilité de l’équipe de déchargement peuvent également entraîner des frais de stockage ou d’attente.
C’est souvent dans l’atelier que les coûts oubliés apparaissent
Une machine peut tenir sur un plan d’implantation tout en restant difficile à utiliser. Avant d’approuver la commande, les achats devraient examiner l’ensemble de l’espace de travail avec le personnel de production et de maintenance.
Prenons la scie à format avec table coulissanteZDV6 comme exemple pratique de budgétisation. Elle est équipée d’une table coulissante de 3200 × 388 mm, offre une capacité de coupe brute de 3200 mm et une distance de 1250 mm entre la lame de scie et le guide parallèle. Ses dimensions hors tout indiquées sont de 3250 × 3150 × 900 mm, pour un poids brut de 850 kg. Ces données permettent d’établir le plan d’implantation initial et le plan de manutention, mais elles ne définissent pas tout l’espace nécessaire au chargement sécurisé des panneaux, au déplacement de la table, aux mouvements de l’opérateur et au stockage temporaire des matériaux.
Le levage manuel du groupe de sciage et son inclinaison de 45°–90° montrent également pourquoi la configuration doit être adaptée au flux de travail. Les réglages manuels peuvent convenir à des tâches d’atelier variées, tandis que les changements fréquents d’angle ou de hauteur doivent être pris en compte dans l’évaluation du temps de réglage. La décision doit refléter les séquences de travail réelles plutôt qu’une préférence générale pour les équipements manuels ou automatisés.
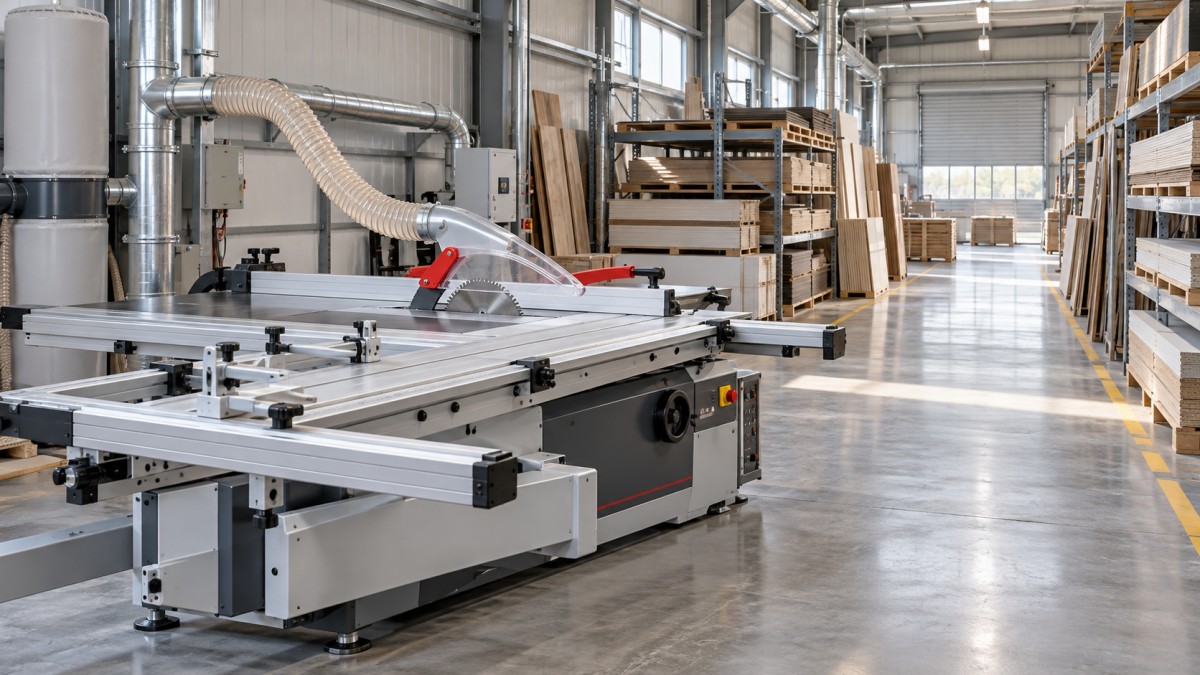
Avant la livraison, parcourez le trajet entre le point de déchargement et l’emplacement final de la machine. Vérifiez les ouvertures de portes, l’espace de manœuvre, l’état du sol et toute restriction liée au levage. Faites confirmer par du personnel qualifié l’adéquation du sol et les modalités de manutention ; le poids brut, à lui seul, ne suffit pas pour choisir le matériel de levage ni pour évaluer la charge au sol.
Les services et raccordements nécessitent la même attention. La compatibilité électrique concerne la tension, le nombre de phases, la fréquence, les dispositifs de protection et les exigences de raccordement, et pas seulement la puissance du moteur. L’aspiration des poussières peut nécessiter des modifications de conduits, une capacité de collecte adaptée et des mesures conformes aux exigences locales en matière de sécurité incendie et de santé au travail. Ne prévoyez un budget pour l’air comprimé que si la machine ou les accessoires sélectionnés en ont besoin.
Transformez les coûts d’exploitation en un modèle de coût de possession exploitable
Une formule utile pour commencer est la suivante :
Coût total de possession = coûts d’acquisition et de livraison + coûts de mise en production + coûts d’exploitation et de maintenance pendant la période d’évaluation + coûts de mise au rebut − produit de revente attendu.
Choisissez une seule période d’évaluation pour tous les fournisseurs, par exemple celle utilisée dans le processus d’approbation des investissements de votre entreprise. Appliquez les mêmes hypothèses concernant les heures de production, les taux de main-d’œuvre, les tarifs énergétiques et la production. Pour les comparaisons à plus long terme, le service financier peut également demander une analyse des flux de trésorerie actualisés.
Énergie : distinguez la puissance nominale de la consommation réelle
Les puissances nominales des moteurs sont utiles pour vérifier les besoins électriques, mais elles ne permettent pas de déterminer la facture d’électricité. La consommation réelle dépend de la charge, des périodes d’inactivité, du matériau, des conditions de coupe et des systèmes auxiliaires.
La scie à format avec table coulissante décrite ci-dessus est équipée d’un moteur de scie principal de 5.5 kW et d’un moteur inciseur de 1.1 kW. La somme de leurs puissances nominales ne doit pas être considérée comme une demande électrique continue mesurée. Pour établir le budget, demandez des données d’exploitation ou utilisez une estimation clairement identifiée, puis validez-la lors des essais de production.
Coût estimé de l’électricité = puissance électrique moyenne mesurée en kW × heures de fonctionnement × tarif d’électricité applicable.
Incluez l’aspiration et les autres systèmes auxiliaires nécessaires dans le même périmètre de comparaison. Le cas échéant, tenez compte également des frais liés à la puissance appelée, en plus des frais d’énergie.
Outillage et maintenance : les petites factures finissent par s’accumuler
Les lames, les outils de coupe, les abrasifs, les lubrifiants, les courroies et les autres consommables d’usure devraient faire l’objet de lignes budgétaires distinctes. Pour le débit de panneaux, la composition du matériau, le revêtement, le volume de coupe et les exigences de finition influent sur le choix des lames et la fréquence d’affûtage.
Vérifiez quels outils sont inclus, s’ils conviennent à vos matériaux et si les outils de remplacement sont facilement disponibles. Prévoyez suffisamment d’outillage initial pour éviter d’interrompre la production chaque fois qu’une lame part à l’affûtage.
Les estimations de maintenance devraient inclure la main-d’œuvre ainsi que les pièces. Demandez la liste des opérations planifiées, leur fréquence recommandée, les exigences de lubrification et les modalités d’accès. Même un composant peu coûteux peut revenir cher à remplacer si l’intervention exige un long démontage ou la présence d’un spécialiste.
La main-d’œuvre, les rebuts et les arrêts déterminent le coût par pièce utilisable
La vitesse de la machine, à elle seule, est un critère d’achat peu pertinent. Les opérateurs doivent toujours charger les matériaux, positionner les pièces, vérifier les dimensions, changer les outils et déplacer les pièces finies. Comparez le cycle de production complet à partir de travaux représentatifs.
Coût par pièce commercialisable = coûts de production pertinents ÷ production acceptée.
Cette formule relie les dépenses d’équipement aux résultats utilisables. Une meilleure régularité de coupe peut réduire les retouches et les pertes de matériaux, mais ces économies doivent être confirmées par des essais plutôt que supposées à partir d’une liste de caractéristiques.
Pour les arrêts, estimez les conséquences financières de la perte de production, du transport express, des heures supplémentaires ou de la sous-traitance. Évitez de comptabiliser deux fois la même perte, par exemple en additionnant la perte de marge sur coûts variables et la perte de chiffre d’affaires sans tenir compte des coûts qui n’ont pas été engagés.
Comparez les devis en éliminant toute ambiguïté
Le coût des équipements de menuiserie le plus bas indiqué dans un devis n’est significatif que si les offres couvrent le même besoin. Un bref processus de clarification est généralement plus utile que de négocier une remise avant d’avoir défini le périmètre.
Posez les mêmes questions à chaque fournisseur présélectionné :
- Quelles options de machine, lames, accessoires, protections et documentation sont inclus ?
- Quels travaux de préparation du site l’acheteur doit-il effectuer avant l’installation ?
- La mise en service comprend-elle l’alignement, les essais de coupe et la formation des opérateurs ?
- Qui prend en charge les déplacements, l’hébergement, l’interprétation et les interventions supplémentaires du technicien ?
- Que couvre la garantie, qu’exclut-elle et comment les réclamations sont-elles traitées ?
- Quelles pièces de rechange sont recommandées localement, quels sont leurs prix actuels et leurs délais de livraison estimés ?
- Comment l’assistance technique est-elle assurée, compte tenu des fuseaux horaires et des langues ?
Demandez également des critères d’acceptation écrits. Les matériaux représentatifs, les dimensions convenues, les exigences de finition, les contrôles de sécurité et le traitement des points en suspens devraient être précisés avant l’expédition ou la mise en service. L’acceptation devrait correspondre aux capacités convenues de la machine, et non à une démonstration informelle réalisée sur une pièce exceptionnellement facile à travailler.
Qingdao Zhongding Machinery Co., Ltd. met à profit plus de 20 ans d’expérience dans les machines à bois lors de ces échanges, ainsi que son assistance technique, son approvisionnement en pièces de rechange et son service après-vente. Pour les acheteurs, l’étape utile consiste à traduire ces capacités de service en un périmètre convenu : documentation requise, modalités de formation, recommandations concernant les pièces et contacts d’assistance pour l’équipement sélectionné.
Approuvez un budget capable de résister à un mois difficile
Une estimation du scénario de base est nécessaire, mais elle ne suffit pas. Évaluez ce qui se passe si la production démarre plus tard que prévu, si le taux d’utilisation est inférieur, si l’outillage s’use plus vite ou si une pièce de rechange essentielle met plus de temps à arriver. Ces scénarios montrent si l’investissement reste maîtrisable lorsque les conditions sont moins favorables.
Distinguez les provisions pour imprévus des coûts connus. Elles doivent couvrir des incertitudes identifiables, et non masquer des devis manquants. Obtenez des estimations fermes pour les postes importants, tels que les travaux électriques et le transport intérieur, puis expliquez quels risques résiduels justifient une réserve.
Séparez également l’échéancier de paiement du modèle de coût de possession. Les acomptes, les soldes avant expédition, les paiements à l’importation, les frais d’installation et les consommables initiaux peuvent créer un besoin de trésorerie avant que la machine ne génère des revenus. Un investissement raisonnable à long terme peut néanmoins exercer une pression sur le fonds de roulement si ces échéances sont négligées.
La recommandation d’achat la plus solide ne se résume pas à dire : « ce fournisseur est moins cher ». Elle explique quelle machine convient à la charge de travail, ce qu’il faut pour la rendre opérationnelle et comment les hypothèses d’exploitation influent sur le coût final. Lorsque ces éléments sont documentés, le coût des équipements de menuiserie devient une décision d’investissement maîtrisable, plutôt qu’une succession de mauvaises surprises après la livraison.
Envoyez votre demande
Nous sommes ouverts à toute collaboration et nous développerons nos activités avec vous.