


Actualités & Salons
Dernières actualités de l’usine, tendances du secteur & informations sur les salons internationaux
Quand les machines automatiques pour le travail du bois massif atteignent-elles leur seuil de rentabilité ?
Les machines automatiques pour le travail du bois massif atteignent leur seuil de rentabilité en matière d’investissement lorsque les avantages cumulés supplémentaires en trésorerie couvrent l’intégralité du coût de leur mise en service productive. Les avantages pertinents sont les économies de trésorerie et la marge générée par la vente de production supplémentaire—not la capacité nominale, les amortissements comptables ou les heures de travail qui restent rémunérées.
Il n’existe pas de délai de récupération universellement défendable. Une machine fortement utilisée, permettant de mesurer les économies de bois et accompagnée d’un plan de gestion du personnel réalisable, peut amortir son investissement bien plus rapidement qu’un équipement identique utilisé pour de petites séries sans demande suffisante. La question à se poser pour l’approbation est de savoir si les avantages opérationnels vérifiés permettront de récupérer l’investissement installé dans un délai acceptable, mise en service et montée en cadence comprises.
Définir le seuil de rentabilité pertinent
Deux calculs sont souvent confondus. Le seuil de rentabilité opérationnel identifie le volume de production nécessaire pour couvrir les coûts d’exploitation. Le délai de récupération de l’investissement indique à quel moment l’équipement a permis de récupérer les fonds engagés pour son achat et sa mise en œuvre. Une machine peut être exploitée de manière rentable sans que ses coûts d’achat et d’installation aient été récupérés.
Pour une estimation préliminaire :
Délai de récupération simple = investissement initial total ÷ avantage annuel net supplémentaire en trésorerie
Cette formule suppose que les avantages sont stables dès le départ. Pour une installation nécessitant une formation, une intégration ou un transfert progressif de la production, un échéancier mensuel ou trimestriel des flux de trésorerie est plus fiable. La récupération intervient au cours de la période où le flux de trésorerie net cumulé devient positif.
Le calcul simple du délai de récupération ne tient pas non plus compte de la valeur temporelle de l’argent ni des flux de trésorerie postérieurs à la récupération. Un investissement à durée de vie plus longue doit donc être évalué au moyen de la valeur actuelle nette, en complément du délai de récupération. Une période de récupération courte ne désigne pas automatiquement le meilleur investissement si une autre option génère une valeur nettement supérieure sur sa durée d’utilisation.
Commencer par l’investissement installé, et non par le devis
Un devis pour des machines automatiques de travail du bois massif peut couvrir la machine sans inclure tous les éléments nécessaires à son fonctionnement sûr et régulier. Le montant de l’investissement pris en compte doit refléter le périmètre réel de l’installation.
Distinguer les taxes récupérables des coûts définitifs, tout en tenant compte des besoins temporaires de financement. De même, différencier le fonds de roulement supplémentaire de la consommation : les stocks immobilisent de la trésorerie, mais celle-ci peut être récupérée ultérieurement. Si l’équipement existant doit être vendu, ne comptabiliser qu’une estimation justifiable du produit net de cession.
Les pertes de production pendant l’installation doivent également être explicitement prises en compte. Comptabiliser la marge perdue ou le coût supplémentaire nécessaire pour maintenir les livraisons par le recours aux heures supplémentaires ou à la sous-traitance. Ne pas comptabiliser les deux pour la même baisse de production. Si ces coûts figurent dans le calendrier des flux de trésorerie de montée en cadence, ils ne doivent pas également augmenter l’investissement initial.
Déterminer quels avantages génèrent réellement des liquidités
Les économies de main-d’œuvre nécessitent une réorganisation réalisable
Le passage de plusieurs tâches manuelles à une seule séquence automatisée peut libérer un temps de travail considérable. Cela ne réduit pas nécessairement la masse salariale. Les économies de trésorerie sont réalisées lorsque le changement supprime les heures supplémentaires, évite des recrutements prévus, réduit le recours à la main-d’œuvre temporaire ou permet de supprimer des postes dans le cadre d’une réorganisation réalisable du personnel.
Si les employés sont réaffectés, leurs heures libérées ne doivent pas être automatiquement considérées comme des économies salariales. La réaffectation peut créer de la valeur en éliminant un goulot d’étranglement ailleurs, mais cette valeur doit être liée à une contribution supplémentaire ou à des dépenses évitées. Comptabiliser à la fois l’intégralité des salaires des employés et la production qu’ils rendent possible surestimerait l’avantage.
La comparaison des effectifs doit inclure le chargement, le déchargement, le réglage, l’inspection, les changements d’outils et la manutention des matériaux. Un processus automatisé de sciage ou de moulurage peut réduire la présence directe tout en nécessitant des tâches de soutien en dehors du cycle de la machine.
Le rendement du bois doit être mesuré sur une base cohérente
Pour le travail du bois massif, l’amélioration du rendement peut avoir une grande importance financière, car la qualité du bois, ses défauts, son taux d’humidité et les exigences de coupe influent sur la production utilisable. Toutefois, un pourcentage de rendement supérieur n’est significatif que si les matières premières et les exigences relatives aux pièces finies sont comparables.
À production vendable inchangée, les économies de bois peuvent être estimées comme suit :
Économies annuelles de matière = (consommation de bois de référence − consommation de bois prévue) × coût d’achat comparable du bois
Utiliser la même essence, la même qualité, les mêmes spécifications d’humidité et les mêmes critères d’acceptation des pièces finies dans les deux cas. Inclure les variations du produit de la vente des déchets, le cas échéant. Un essai réalisé avec un bois exceptionnellement clair et droit ne permet pas d’établir les économies réalisables en production avec des nœuds, des fentes, du cintrage ou des longueurs variables.
Distinguer également les économies de matière de la réduction des rebuts. Si l’amélioration du rendement prend déjà en compte le bois économisé grâce à la diminution du nombre de pièces défectueuses, ce même bois ne peut pas être comptabilisé une seconde fois au titre des économies liées à la qualité. Les coûts supplémentaires de main-d’œuvre de retouche ou d’élimination évités peuvent toutefois être pris en compte.
La capacité supplémentaire ne génère une marge que si elle peut être vendue
Le débit nominal ne constitue pas en soi un avantage financier. La production supplémentaire ne crée de valeur que s’il existe une demande, un approvisionnement suffisant en amont et une capacité suffisante en aval pour achever et expédier les produits.
La mesure appropriée est la marge supplémentaire : chiffre d’affaires supplémentaire moins tous les coûts variables associés, notamment le bois, l’usure de l’outillage, l’énergie, l’emballage, le transport, les commissions et les autres dépenses dépendant du volume. Lorsque le scénario de référence comprend des travaux sous-traités qui peuvent réellement être rapatriés en interne, les coûts de sous-traitance évités peuvent constituer un avantage plus justifiable que la croissance prévisionnelle des ventes.
Veiller à ce que ce calcul soit cohérent avec le modèle d’économies. Si la production supplémentaire est évaluée à l’aide d’une marge qui tient déjà compte de la baisse des coûts de matière ou de main-d’œuvre, ne pas comptabiliser à nouveau ces mêmes améliorations comme des économies distinctes sur cette production.
Traduire la vitesse de la machine en production vendable réalisable
La vitesse d’avance ou le nombre de cycles par minute ne permet pas d’établir le flux de trésorerie annuel. Le temps de production disponible est réduit par les changements de série, la maintenance des outils, les pénuries de matériaux, le nettoyage, les pannes et les pertes de qualité. La gamme de produits a son importance : une ligne traitant de longues séries de composants identiques présente un profil opérationnel différent de celui d’une ligne nécessitant des changements fréquents de dimensions et d’essences de bois.
Un modèle de capacité utile commence par les heures planifiées, soustrait les pertes réalistes et convertit la production restante en pièces conformes. Éviter de comptabiliser plusieurs fois les mêmes pertes : si un taux de production observé tient déjà compte des arrêts mineurs et des pertes de vitesse, ne pas les déduire à nouveau au moyen d’un autre coefficient d’efficacité.
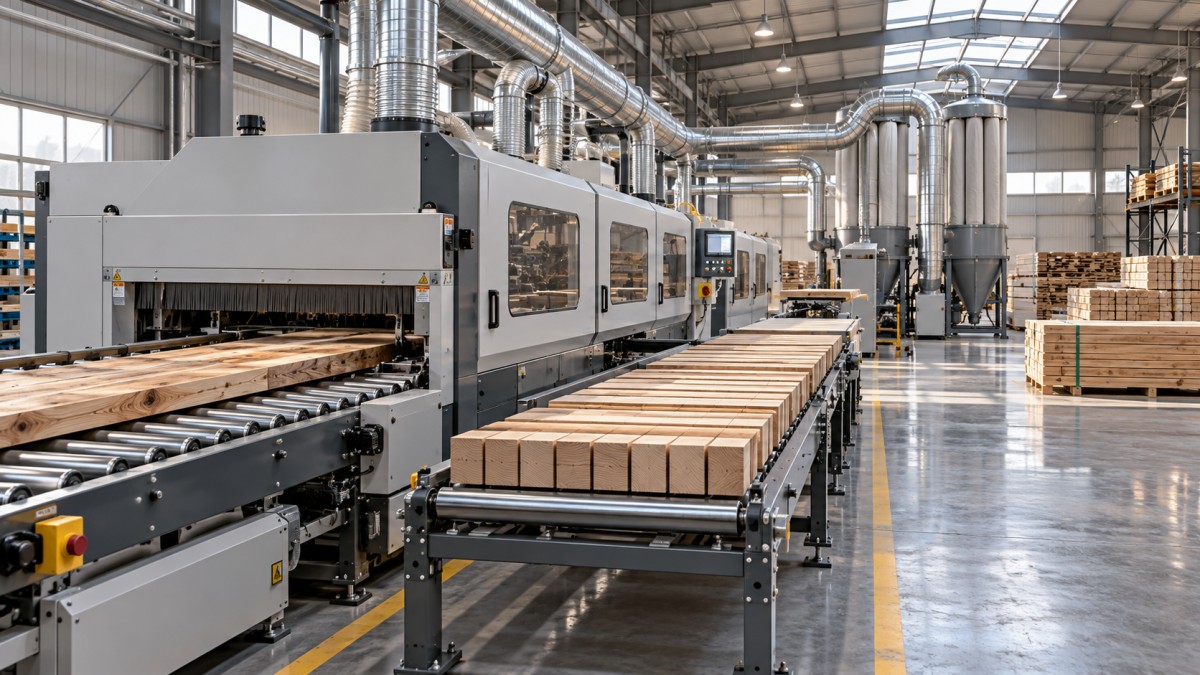
La contrainte du système importe davantage que le débit isolé de la machine. Une découpe plus rapide des pièces brutes n’augmentera pas les expéditions si le séchage, le moulurage, l’assemblage ou la finition reste le goulot d’étranglement. Dans ce cas, l’investissement peut toujours être justifié par le rendement ou les économies de main-d’œuvre, mais la marge liée aux ventes supplémentaires doit rester exclue du scénario de base tant que la contrainte en aval n’est pas résolue.
Les essais de réception doivent donc utiliser des matières premières représentatives et une gamme de commandes réaliste. Enregistrer la production conforme, la consommation de bois, l’effectif total, les temps de changement de série et l’utilisation de l’outillage, et non uniquement les meilleures performances en fonctionnement continu.
Exemple de calcul du délai de récupération
Prenons un investissement hypothétique de200 000 $, comprenant l’équipement, la livraison, l’installation, la formation, les pièces de rechange initiales et le fonds de roulement supplémentaire. Les chiffres ci-dessous illustrent le calcul ; ils ne constituent ni des références de marché ni des déclarations de performance d’un fournisseur.
Sans tenir compte de la montée en cadence, le délai de récupération simple est de 200 000 $ ÷ 65 000 $, soit environ3,08 ans. Supposons que la première année ne génère que 32 000 $ d’avantages nets, car le taux d’utilisation augmente progressivement. Après trois ans, le montant cumulé récupéré atteint 162 000 $ : 32 000 $ plus deux années à 65 000 $. Les 38 000 $ restants nécessitent environ 0,58 an de récupération, soit un délai d’environ 3,6 ans à partir de l’investissement initial.
Ce calcul simplifié suppose un investissement initial et des avantages générés de manière uniforme au cours de chaque année. Un modèle d’approbation doit utiliser les échéances de paiement réelles et les flux de trésorerie mensuels prévus, en particulier lorsque des acomptes sont versés plusieurs mois avant la mise en service.
Tester les hypothèses susceptibles de modifier la décision
Une estimation unique du délai de récupération masque la dépendance de l’investissement à l’égard du taux d’utilisation, de la demande, du rendement et des changements d’effectifs. Ces hypothèses doivent être modifiées conjointement lorsqu’elles sont liées. Une production plus faible, par exemple, peut réduire à la fois les économies de matière et la marge liée aux ventes supplémentaires, tandis que les contrats de maintenance restent largement inchangés.
Ces scénarios conservent le même investissement de 200 000 $ et supposent des avantages stables après la première année. Ils montrent comment les hypothèses opérationnelles, et pas seulement le prix d’achat, peuvent modifier la date de récupération.
Inverser le calcul permet de mettre en évidence le seuil d’approbation. Si la récupération est requise dans un délai de quatre ans et que l’avantage de la première année s’élève à 32 000 $, les trois années restantes doivent générer en moyenne56 000 $ par an. Cette valeur constitue un objectif opérationnel utile pour évaluer le plan de gestion du personnel, les preuves de rendement et le volume de commandes justifié.
Un autre test révélateur consiste à exclure les ventes spéculatives. Dans l’exemple de base, l’exclusion de l’avantage de 20 000 $ lié aux ventes ramène l’avantage net annuel stable à 45 000 $. Cela permet de déterminer dans quelle mesure le dossier d’investissement dépend de la croissance commerciale plutôt que de la réduction des coûts.
Tenir compte du financement, de la fiscalité et des risques liés à la propriété
L’analyse économique du projet et l’évaluation de sa capacité de financement répondent à des questions différentes. Un modèle de projet non endetté évalue les flux de trésorerie opérationnels avant financement et utilise un taux d’actualisation approprié. Un modèle de flux de trésorerie des capitaux propres inclut les fonds empruntés et le service de la dette. Mélanger les deux peut entraîner un double comptage des coûts de financement ou masquer l’engagement réel de trésorerie.
L’amortissement n’est pas une sortie de trésorerie, bien que le régime fiscal applicable puisse influer sur le rendement après impôt. Utiliser de manière cohérente les hypothèses fiscales propres à la juridiction concernée. Un projet qui satisfait à un objectif de délai de récupération simple peut néanmoins créer un problème de liquidité si les remboursements de dette commencent avant que les avantages de production se stabilisent.
Les risques liés à la propriété doivent également figurer dans l’évaluation des flux de trésorerie. Les équipements importés peuvent exposer l’acheteur aux fluctuations des taux de change, aux frais de déplacement de spécialistes, aux délais d’approvisionnement en pièces de rechange et à des délais de remise en service plus longs en cas de panne. Évaluer ces risques à l’aide de postes de coûts identifiables et de scénarios d’indisponibilité, plutôt qu’au moyen d’un pourcentage de contingence non justifié.
L’approbation est d’autant plus solide que la date de récupération peut être étayée par des éléments concrets : devis des coûts d’installation, essais de production représentatifs, réorganisation réalisable des effectifs, demande justifiée et plan de maintenance financé. Si le délai de récupération suppose simultanément un fonctionnement continu à pleine vitesse, des réductions immédiates de la masse salariale et des ventes non confirmées, le calcul décrit un scénario optimiste plutôt qu’un dossier d’investissement fiable.
Envoyez votre demande
Nous sommes ouverts à toute collaboration et nous développerons nos activités avec vous.